Wat doen we met het resultaat van de beleggingen?
1.1 We beleggen uw pensioenkapitaal
U legt samen met uw werkgever iedere maand een bedrag in voor uw pensioen. Die inleg wordt toegevoegd aan uw pensioenkapitaal. Vanaf het moment dat u uw pensioen laat ingaan, levert dit kapitaal een maandelijks pensioen op. Zo lang u leeft.
Wij beleggen uw pensioenkapitaal. Dat is nodig om uw kapitaal te laten groeien. Alleen uw inleg is niet voldoende voor een goed pensioen; het grootste deel van uw pensioen ontstaat uit de opbrengsten van beleggen, ook wel rendement genoemd.
De hoogte van uw pensioen hangt niet alleen af van de inleg en van de opbrengst van de beleggingen, maar bijvoorbeeld ook van de rente. Is de rente hoog, dan levert het kapitaal een hoger pensioen op dan bij een lage rente.
1.2 Twee soorten beleggingen
We werken met twee soorten beleggingen. De ene soort beleggingen is gericht op een zo goed mogelijk pensioen door de groei van alle kapitalen. We nemen bij deze soort beleggingen wat meer risico. We kijken natuurlijk goed naar hoeveel risico we nemen. De opbrengst van deze groep beleggingen heet het ‘overrendement’.
De tweede soort beleggingen is gericht op het beschermen van de pensioenen. Het doel hiervan is de (verwachte) pensioenen stabieler te houden bij veranderingen in de rente. De opbrengst van deze groep beleggingen heet het ‘beschermingsrendement’.
1.3 Verdelen van het rendement
Het beschermingsrendement gaat vooral naar de oudere deelnemers en degenen die al een pensioen ontvangen. Zo zorgen we dat de pensioenuitkeringen stabieler worden. Als u nog niet met pensioen bent, krijgt u naarmate u ouder wordt stapje voor stapje meer van dit beschermingsrendement. Zo krijgt u steeds meer duidelijkheid over uw verwachte pensioen naarmate u dichter bij uw pensioenleeftijd komt.
Bij het overrendement is het andersom. Jongeren krijgen meer overrendement dan beschermingsrendement. Omdat jongeren nog de tijd hebben om slechte beleggingsjaren goed te maken, kunnen we voor jongeren wat meer beleggingsrisico nemen. En wat meer risico, geeft de beste kans op een goed rendement. Maar meer risico betekent ook dat het pensioenkapitaal van jongeren meer op en neer kan bewegen. Naarmate u ouder wordt, krijgt u stapje voor stapje minder overrendement en méér beschermingsrendement.
In de grafiek hieronder ziet u hoe we beide soorten rendement over de leeftijden van onze deelnemers verdelen:
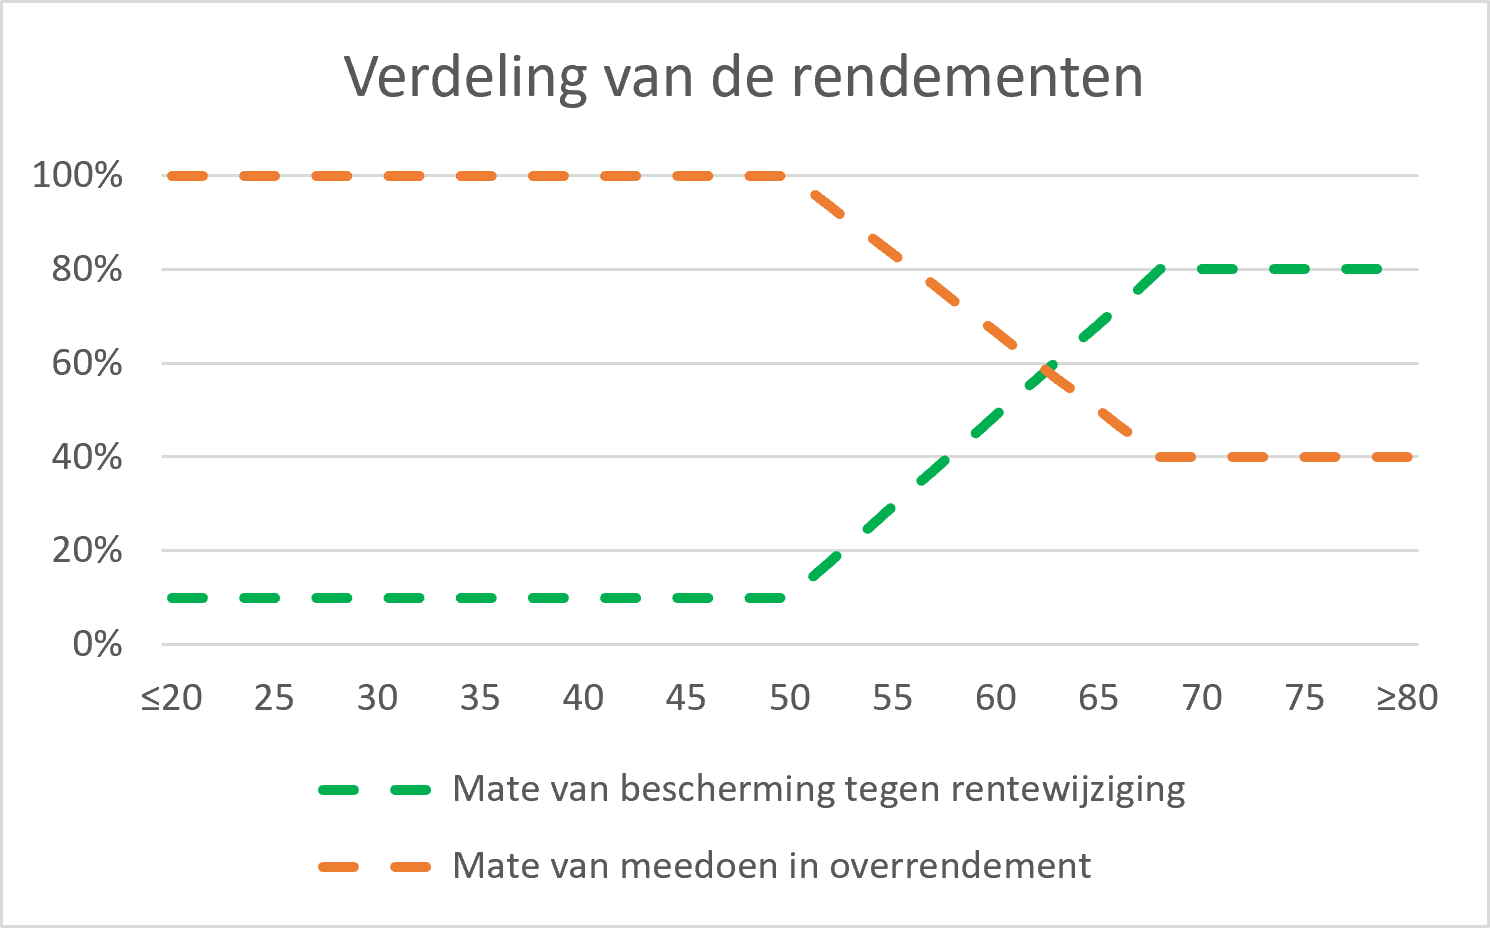
Let op: alle pensioengerechtigden, ook zij die met vroegpensioen zijn, een arbeidsongeschiktheidspensioen of een partner- of wezenpensioen ontvangen, krijgen een rendementsverdeling zoals die van een 68-jarige.
1.4 Spreiden van de aanpassing van uw pensioen over 3 jaar
De rendementen verschillen van jaar tot jaar. Er zijn ook jaren met negatieve rendementen. Om de pensioenuitkeringen stabieler te houden, spreiden we de rendementen altijd over drie jaar. Dit betekent dat we in het eerste jaar 1/3e van de rendementen (van het voorgaande kalenderjaar) gebruiken voor de aanpassing van de pensioenen op 1 april. De rest zetten we apart voor latere jaren (dit noemen we het spreidingsvermogen). Het jaar daarop gebruiken we weer 1/3e van het nieuwe resultaat, samen met 1/3e van wat er nog apart stond. En zo gaat het vervolgens ieder jaar.
Mocht het resultaat gespreid over drie jaar negatief zijn, dan is er een reserve (de solidariteitsreserve) waarmee we proberen een verlaging van de pensioenuitkeringen te voorkomen. Gaat het lang achter elkaar heel slecht met de rendementen op de beleggingen? Dan kan een verlaging van de pensioenen toch nodig zijn. Ook in de oude pensioenregeling was een verlaging van het pensioen mogelijk. Toen noemden we dat een korting.
Omdat we in de eerste twee jaar nog niet veel apart hebben gezet, zal een eventuele verhoging van de pensioenen in de eerste twee jaar naar verwachting beperkt zijn.
Bent u nog niet met pensioen? Log dan in en bekijk uw persoonlijke gegevens van uw pensioen.